
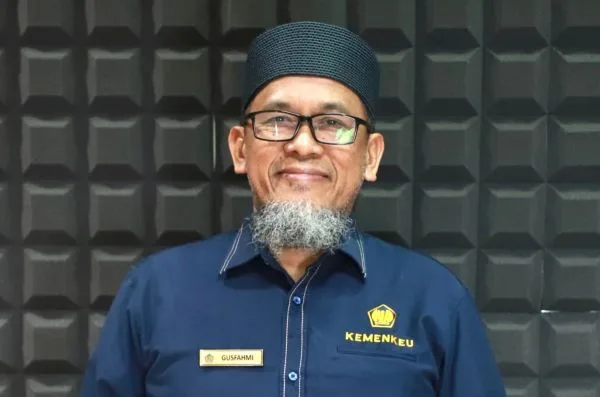
Oleh: Dr. Gusfahmi Arifin, S.E., M.A.*)
Suatu ketika Umar bin Khattab RA bertanya kepada Salman al-Farisi RA: أَمَلِكٌ أَنَا أَمْ خَلِيفَةٌ؟ (Apakah aku seorang raja atau seorang khalifah?). Salman menjawab: إِنْ أَنْتَ جَبَيْتَ مِنْ أَرْضِ الْمُسْلِمِينَ دِرْهَمًا أَوْ أَقَلَّ أَوْ أَكْثَرَ، ثُمَّ وَضَعْتَهُ فِي غَيْرِ حَقِّهِ، فَأَنْتَ مَلِكٌ غَيْرُ خَلِيفَةٍ (Jika engkau memungut dari tanah kaum Muslimin satu dirham, atau kurang atau lebih, kemudian engkau menempatkannya bukan pada haknya, maka engkau adalah raja, bukan khalifah).فَاسْتَعْبَرَ عُمَرُ (Umar pun menangis). (Riwayat Ibn Sa’d, al-Ṭabaqāt al-Kubrā, jilid 3, hlm. 306–307).
Pajak di Indonesia merupakan sumber utama penerimaan negara yang digunakan melalui mekanisme Anggaran Pendapatan dan Belanja Negara (APBN). Dalam APBN 2026, target penerimaan perpajakan ditetapkan sekitar Rp2.692,0 triliun, sedangkan belanja negara sekitar Rp3.786,5 triliun. Belanja negara diarahkan untuk berbagai kebutuhan publik, antara lain pelayanan umum, pendidikan, kesehatan, perlindungan sosial, pembangunan infrastruktur, dan berbagai program prioritas pemerintah.
Sampai dengan 31 Agustus 2026, penerimaan negara tercatat sekitar Rp2.055,6 triliun, termasuk penerimaan pajak Rp1.409,0 triliun. Pada periode yang sama, belanja negara mencapai sekitar Rp2.295,7 triliun. (Sumber: Kementerian Keuangan RI, APBN 2026 dan APBN KiTa, data sampai dengan 31 Agustus 2026).
Data tersebut menunjukkan bahwa pajak merupakan salah satu sumber utama pembiayaan berbagai kebutuhan negara dan pelayanan kepada masyarakat. Uang pajak tentu tidak selalu kembali secara langsung kepada orang yang membayarnya. Pajak dihimpun secara kolektif dan digunakan untuk membiayai kepentingan publik, seperti sekolah, fasilitas kesehatan, jalan dan infrastruktur, perlindungan sosial, keamanan, serta berbagai pelayanan pemerintah.
Pertanyaan yang kemudian muncul adalah: untuk apa uang pajak digunakan? Apakah pemerintah bebas menggunakan uang pajak sesuai dengan kehendaknya? Apakah uang pajak boleh digunakan untuk kepentingan aparatur negara, pembangunan infrastruktur, pendidikan, kesehatan, pertahanan, perlindungan sosial, dan berbagai program pemerintah lainnya? Bagaimana Islam memandang penggunaan harta yang berasal dari masyarakat tersebut?
Pertanyaan tersebut menjadi penting terutama apabila pajak dilihat dari perspektif maqashid syari’ah. Sebab, apabila pemungutan pajak dibenarkan karena adanya kebutuhan masyarakat dan negara, maka penggunaan hasil pemungutan tersebut juga harus diarahkan kepada tujuan yang dibenarkan oleh syariat dan memberikan kemaslahatan kepada masyarakat.
Dalam konteks Indonesia, UUD 1945 menegaskan bahwa pajak dan pungutan lain yang bersifat memaksa untuk keperluan negara harus diatur dengan undang-undang. UUD 1945 juga menetapkan bahwa APBN dilaksanakan secara terbuka dan bertanggung jawab untuk sebesar-besarnya kemakmuran rakyat.
Maqashid syari’ah memberikan kerangka untuk melihat kemaslahatan tersebut melalui perlindungan terhadap lima kebutuhan pokok: hifzh al-din (menjaga agama), hifzh al-nafs (menjaga jiwa), hifzh al-‘aql (menjaga akal), hifzh al-nasl (menjaga keturunan), dan hifzh al-mal (menjaga harta).
Belanja pendidikan, misalnya, dapat dikaitkan dengan hifzh al-‘aql. Pelayanan kesehatan berkaitan dengan hifzh al-nafs. Perlindungan sosial dapat mewujudkan kemaslahatan masyarakat yang lemah. Keamanan dan perlindungan terhadap hak milik berkaitan dengan hifzh al-nafs dan hifzh al-mal. Dengan demikian, penggunaan penerimaan negara dapat dinilai dari sejauh mana ia menghasilkan kemaslahatan yang nyata bagi masyarakat.
Amanah tidak berhenti pada pemungutan
Dari sudut pandang ini, terdapat dua sisi yang tidak dapat dipisahkan. Pertama, negara harus memiliki dasar yang sah dalam menghimpun penerimaan. Kedua, penerimaan tersebut harus dikelola dan ditempatkan pada tujuan yang benar, adil, bermanfaat, dan dapat dipertanggungjawabkan.
Karena itu, keberhasilan perpajakan tidak semata-mata diukur dari seberapa besar pajak berhasil dihimpun. Ukuran yang lebih luas adalah apakah penerimaan tersebut dikelola secara amanah dan menghasilkan manfaat yang nyata bagi masyarakat.
Uang pajak adalah amanah masyarakat
Dalam perspektif Islam, harta yang berada dalam penguasaan pemerintah bukan berarti menjadi milik pribadi penguasa. Pemerintah berkedudukan sebagai pemegang amanah yang berkewajiban mengelola harta tersebut untuk kepentingan yang dibenarkan. Firman Allah SWT: إِنَّ اللَّهَ يَأْمُرُكُمْ أَنْ تُؤَدُّوا الْأَمَانَاتِ إِلَىٰ أَهْلِهَا وَإِذَا حَكَمْتُمْ بَيْنَ النَّاسِ أَنْ تَحْكُمُوا بِالْعَدْلِ. “Sesungguhnya Allah menyuruh kamu menyampaikan amanat kepada yang berhak menerimanya dan apabila kamu menetapkan hukum di antara manusia hendaklah kamu menetapkan dengan adil.” (QS. an-Nisa’ [4]: 58).
Ayat tersebut memberikan prinsip umum bahwa amanah harus diserahkan kepada yang berhak dan kekuasaan harus dijalankan dengan keadilan. Dalam konteks keuangan negara, prinsip tersebut dapat diterapkan pada pengelolaan pendapatan negara, termasuk pajak. Pemerintah tidak boleh memperlakukan uang negara sebagai uang pribadi atau sebagai harta yang dapat digunakan tanpa batas sesuai keinginan penguasa.
Prinsip tersebut sangat menarik apabila dikaitkan dengan riwayat tentang Umar bin al-Khattab RA. Diriwayatkan bahwa Umar pernah bertanya kepada Salman al-Farisi RA: أَمَلِكٌ أَنَا أَمْ خَلِيفَةٌ؟. “Apakah aku seorang raja atau seorang khalifah?” Salman menjawab: إِنْ أَنْتَ جَبَيْتَ مِنْ أَرْضِ الْمُسْلِمِينَ دِرْهَمًا أَوْ أَقَلَّ أَوْ أَكْثَرَ، ثُمَّ وَضَعْتَهُ فِي غَيْرِ حَقِّهِ، فَأَنْتَ مَلِكٌ غَيْرُ خَلِيفَةٍ. “Jika engkau memungut dari tanah kaum Muslimin satu dirham, atau kurang atau lebih, kemudian engkau menempatkannya bukan pada haknya, maka engkau adalah raja, bukan khalifah.” Disebutkan bahwa setelah mendengar jawaban tersebut: فَاسْتَعْبَرَ عُمَرُ. “Umar pun menangis.”
Khalifah tidak bebas menggunakan harta negara
Terdapat pula riwayat lain yang sangat jelas menggambarkan prinsip tersebut. Ketika Umar mengatakan bahwa ia tidak mengetahui apakah dirinya seorang khalifah atau seorang raja, seseorang menjelaskan: وَاللَّهِ مَا أَدْرِي أَخَلِيفَةٌ أَنَا أَمْ مَلِكٌ؟ فَإِنْ كُنْتُ مَلِكًا فَهَذَا أَمْرٌ عَظِيمٌ. “Demi Allah, aku tidak tahu apakah aku seorang khalifah atau seorang raja. Jika aku seorang raja, maka ini adalah perkara yang besar.”
Kemudian seseorang menjelaskan: الْخَلِيفَةُ لَا يَأْخُذُ إِلَّا حَقًّا، وَلَا يَضَعُهُ إِلَّا فِي حَقٍّ، وَأَنْتَ بِحَمْدِ اللَّهِ كَذَلِكَ، وَالْمَلِكُ يَعْسِفُ النَّاسَ، فَيَأْخُذُ مِنْ هَذَا وَيُعْطِي هَذَا. “Khalifah tidak mengambil kecuali yang menjadi haknya dan tidak menempatkannya kecuali pada tempat yang menjadi hak. Dan engkau, Alhamdulillah, demikian. Sedangkan raja memperlakukan manusia secara sewenang-wenang; mengambil dari yang satu dan memberikan kepada yang lain.” Ungkapan لَا يَأْخُذُ إِلَّا حَقًّا، وَلَا يَضَعُهُ إِلَّا فِي حَقٍّ dapat dijadikan prinsip penting dalam pengelolaan keuangan publik. Dalam konteks perpajakan, prinsip tersebut dapat dikembangkan menjadi dua kewajiban: pertama, negara harus memiliki dasar yang benar dalam mengambil pajak; kedua, negara harus menggunakan hasil pemungutan tersebut pada tempat yang benar dan untuk kepentingan yang benar.
Sebagai gambaran aktual, dalam APBN 2026 belanja negara ditetapkan sekitar Rp3.786,5 triliun, yang terdiri atas belanja pemerintah pusat sekitar Rp3.136,5 triliun dan transfer ke daerah sekitar Rp650 triliun. Kebijakan belanja tersebut antara lain diarahkan untuk pendidikan, kesehatan, ketahanan pangan dan energi, perlindungan sosial, pembangunan infrastruktur, serta peningkatan kualitas pelayanan publik.
Data tersebut menunjukkan bahwa pajak yang dibayar masyarakat pada akhirnya menjadi bagian dari pembiayaan berbagai kebutuhan negara. Dengan demikian, ketika seorang wajib pajak membayar pajak, manfaatnya tidak harus diterima dalam bentuk pembayaran langsung kepada dirinya.
Seseorang mungkin membayar pajak tetapi tidak pernah menerima bantuan sosial. Namun pajaknya dapat ikut membiayai sekolah yang digunakan anak-anak masyarakat, rumah sakit yang melayani masyarakat, jalan yang digunakan oleh masyarakat, keamanan negara, atau program perlindungan sosial bagi kelompok yang membutuhkan. Inilah salah satu karakter penting dari keuangan publik: manfaatnya bersifat kolektif.
Jika uang pajak digunakan untuk membiayai pelayanan kesehatan, misalnya, maka terdapat hubungan dengan hifzh al-nafs. Jika digunakan untuk pendidikan, terdapat hubungan dengan hifzh al-‘aql. Jika digunakan untuk menjaga keamanan masyarakat, terdapat hubungan dengan hifzh al-nafs dan hifzh al-mal.
Jika digunakan untuk membantu masyarakat miskin dan memenuhi kebutuhan dasar mereka, terdapat hubungan dengan kemaslahatan sosial dan perlindungan jiwa serta harta. Dengan demikian, penggunaan pajak dapat memiliki dimensi maqashid syari’ah apabila diarahkan untuk mewujudkan kemaslahatan yang diakui syariat.
Tidak semua pengeluaran negara otomatis menjadi maslahah
Namun, prinsip tersebut tidak berarti bahwa setiap pengeluaran pemerintah otomatis dapat disebut maslahah. Di sinilah letak pentingnya amanah dan pengawasan.
Apabila uang negara digunakan untuk sesuatu yang jelas-jelas haram, pemborosan, penyelewengan, korupsi, memperkaya diri, atau kegiatan yang tidak memiliki kepentingan publik yang dapat dibenarkan, maka penggunaan tersebut bertentangan dengan prinsip amanah. Allah SWT berfirman: وَلَا تَخُونُوا أَمَانَاتِكُمْ. “Janganlah kamu mengkhianati amanah-amanahmu.” (QS. al-Anfāl [8]: 27).
Karena itu, pembahasan mengenai pajak dalam perspektif Islam tidak cukup berhenti pada pertanyaan: “Apakah pemerintah boleh memungut pajak?” Harus dilanjutkan dengan pertanyaan: “Apakah pemerintah menggunakan hasil pajak tersebut secara amanah, adil, efisien, transparan, dan untuk kemaslahatan masyarakat?” Pertanyaan kedua ini sama pentingnya dengan pertanyaan pertama.
Pajak bukan milik pribadi penguasa
Salah satu kesalahan terbesar dalam pengelolaan keuangan publik adalah memperlakukan uang negara sebagai milik pribadi penguasa atau pejabat. Dalam konsep Islam, baitul mal merupakan tempat pengelolaan harta publik. Penguasa bertindak sebagai pengelola, bukan pemilik pribadi.
Prinsip ini tercermin dalam sikap Umar bin Khattab RA yang sangat berhati-hati terhadap harta negara. Sikap tersebut menunjukkan bahwa seorang pemimpin tidak boleh menganggap “kas negara adalah milikku karena aku adalah penguasa”. Sebaliknya, kas negara adalah amanah yang berada dalam tanggung jawab penguasa untuk dikelola demi kepentingan masyarakat.
Ukuran keislaman penggunaan uang pajak
Dari perspektif maqashid syari’ah, pertanyaan yang lebih tepat bukan sekadar: “Apakah uang pajak digunakan untuk pembangunan?” Tetapi: “Apakah uang pajak digunakan untuk mewujudkan kemaslahatan dan mencegah mafsadat?” Pembangunan fisik semata belum tentu identik dengan maslahah apabila dilakukan dengan pemborosan, tidak diperlukan, tidak tepat sasaran, atau mengandung penyalahgunaan.
Sebaliknya, suatu pengeluaran yang sederhana tetapi memberikan manfaat besar bagi masyarakat dapat memiliki nilai maslahah yang tinggi. Dengan demikian, nilai penggunaan uang pajak tidak hanya ditentukan oleh besarnya anggaran, tetapi oleh manfaat, keadilan, efektivitas, dan kemaslahatan yang dihasilkan.
Kesimpulan
Uang pajak dalam perspektif Islam dapat dipandang sebagai harta publik yang berada dalam amanah pemerintah. Pemerintah bukan pemilik mutlak uang tersebut, melainkan pihak yang diberi kewenangan untuk menghimpun dan mengelolanya demi kepentingan masyarakat.
Riwayat Umar bin Khattab RA dengan Salman al-Farisi RA memberikan pelajaran penting bahwa perbedaan antara seorang pemimpin yang menjalankan amanah dan penguasa yang bertindak seperti raja dapat dilihat dari cara ia memperlakukan harta masyarakat: “Jika engkau memungut dari tanah kaum Muslimin satu dirham atau kurang atau lebih, kemudian engkau menempatkannya bukan pada haknya, maka engkau adalah raja, bukan khalifah.”
Prinsip tersebut sangat relevan dalam pengelolaan pajak modern. Pajak bukan sekadar persoalan bagaimana negara mengambil uang dari rakyat, tetapi juga bagaimana negara mempertanggungjawabkan uang tersebut kepada rakyat. Karena itu, apabila pemungutan pajak dibenarkan atas dasar kebutuhan dan kemaslahatan masyarakat, maka penggunaannya juga harus memenuhi prinsip amanah, keadilan, kemaslahatan, efisiensi, transparansi, dan pertanggungjawaban.
Pada akhirnya, ukuran keberhasilan pengelolaan pajak bukan hanya berapa besar pajak yang berhasil dipungut, tetapi juga seberapa besar kemaslahatan masyarakat yang berhasil diwujudkan dari uang tersebut. Dalam perspektif maqashid syari’ah, dapat dirumuskan sebuah prinsip praktis: الْعِبْرَةُ لَيْسَتْ بِجَمْعِ الْمَالِ فَقَطْ، بَلْ بِوَضْعِهِ فِي مَوْضِعِ الْمَصْلَحَةِ. “Yang menjadi ukuran bukan hanya menghimpun harta, tetapi juga menempatkannya pada tempat yang mendatangkan kemaslahatan.”
*) Dr. Gusfahmi Arifin, S.E., M.A., alumni Program S3 Hukum Islam UIN Imam Bonjol Padang, Pejabat Fungsional Penyuluh Pajak Ahli Madya, Kanwil Direktorat Jenderal Pajak (DJP) Riau.